
Ciclo da dívida: 86,7% dos brasileiros reincidem na inadimplência
A persistência da inadimplência no Brasil é um desafio que afeta milhões de famílias, e um novo levantamento acende um alerta sobre a reincidência no endividamento. Dados recentes revelam que uma parcela significativa dos consumidores que caem na inadimplência já esteve nessa situação antes, indicando um ciclo difícil de ser quebrado.
A Confederação Nacional de Dirigentes Lojistas (CNDL) e o Serviço de Proteção ao Crédito (SPC Brasil) apontam que a esmagadora maioria dos inadimplentes em um período recente já havia figurado na lista de devedores nos últimos 12 meses. Este cenário complexo exige uma análise aprofundada das causas e das possíveis soluções para que os brasileiros consigam, de fato, estabilizar suas finanças.
A Persistência do Endividamento no Brasil
O estudo da CNDL e do SPC Brasil revela um dado alarmante: 86,72% das pessoas que se tornaram inadimplentes em agosto já tinham registros de dívidas não pagas nos 12 meses anteriores. Isso significa que, para a grande maioria, a inadimplência não é um evento isolado, mas uma condição recorrente.
Dentro desse grupo de reincidentes, a situação se desdobra em duas frentes preocupantes. Cerca de 68,96% dos consumidores voltaram a ter pendências financeiras mesmo após terem quitado ou renegociado dívidas anteriores. Este dado sublinha a fragilidade da recuperação financeira e a dificuldade em manter o equilíbrio após um período de regularização.
Adicionalmente, 17,76% dos consumidores que haviam conseguido sair do cadastro de inadimplentes nos últimos 12 meses retornaram à situação de negativação. Apenas uma pequena parcela, 13,28% dos inadimplentes recentes, não havia tido restrições no CPF ao longo do último ano, evidenciando que a maioria já possui um histórico de dificuldades financeiras.
Desafios para Manter as Contas em Dia
O cenário traçado pela pesquisa reflete a complexidade da gestão financeira pessoal em um contexto econômico desafiador. Manter as contas em dia, mesmo após um esforço para regularizar débitos, torna-se uma batalha contínua para muitos. Fatores como a inflação, taxas de juros elevadas e a instabilidade no mercado de trabalho podem corroer rapidamente o poder de compra e a capacidade de pagamento das famílias.
Outro ponto de atenção é o tempo médio entre o vencimento de uma dívida e o surgimento de novas pendências, que é de aproximadamente 69,2 dias. Essa rapidez com que novas dívidas se acumulam sugere que muitos consumidores estão operando no limite de suas finanças, sem uma margem de segurança para imprevistos ou para absorver pequenos aumentos de despesas.
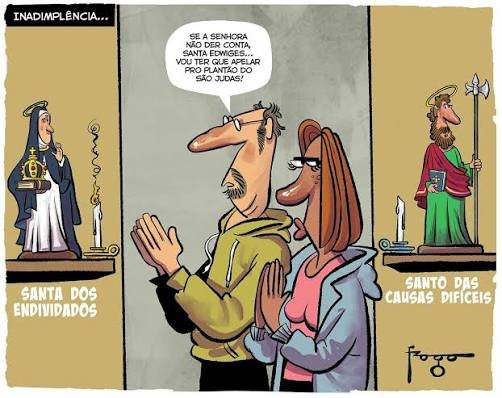
A busca por soluções para as dificuldades financeiras, muitas vezes, transcende o planejamento racional e se manifesta em um apelo por ajuda, seja ela de instituições, familiares ou, simbolicamente, até mesmo em crenças populares, como a devoção a santos protetores dos endividados ou das causas difíceis. Essa dimensão cultural ilustra a profundidade do desespero que a inadimplência persistente pode gerar.
O Impacto Social e a Busca por Soluções
Para José César da Costa, presidente da CNDL, os números reforçam a necessidade de uma atenção redobrada ao comportamento financeiro dos consumidores e à real capacidade de pagamento das famílias brasileiras. A reincidência na inadimplência não é apenas um problema individual, mas um reflexo de questões macroeconômicas e da falta de educação financeira eficaz.
A educação financeira emerge como uma ferramenta crucial para capacitar os consumidores a tomar decisões mais conscientes, planejar o orçamento e construir uma reserva de emergência. Além disso, é fundamental que as instituições financeiras ofereçam condições de renegociação justas e acessíveis, que realmente permitam aos devedores sair do ciclo vicioso da dívida sem cair novamente em um futuro próximo. Para mais informações sobre o cenário da inadimplência, você pode consultar os dados da CNDL.
A superação da inadimplência recorrente exige um esforço conjunto: do governo, na estabilização econômica e na promoção de políticas de crédito responsáveis; das empresas, na oferta de produtos e serviços adequados à realidade do consumidor; e dos próprios indivíduos, na busca por conhecimento e disciplina financeira. Somente assim será possível construir um futuro com mais segurança e estabilidade para todos.
Você encontra mais notícias em nosso site www.sobralonline.com.br e redes sociais. Siga-nos em @SobralOnline para ficar por dentro das últimas novidades!
Fonte: sobralemrevista.com.br